一、勞保投保級距更新,常見勞保投保問題Q&A
(一)勞保投保級距是什麼?勞保跟薪資有什麼關係?
所謂「勞工保險級距」又稱為「勞保級距」、「勞工保險投保級距」,指的是勞保局公布的「勞工保險投保薪資分級表」。
根據勞工保險條例,投保單位須按被保險人的月薪資總額,依「勞工保險投保薪資分級表」的規定,申報投保的薪資。
而薪資的定義則是根據勞基法第2條第3款,只要是工作報酬或其他任何名義的經常性給予,都屬於薪資範疇。若是每月收入不固定,則以最近3個月收入的平均值為準。
自民國115年(2026年)1月1日起,基本工資調升為29,500元,「勞工保險投保薪資分級表」、「職災保險投保薪資分級表」、「勞工退休金月提繳分級表」以及「全民健康保險投保金額分級表」也一併調整。下面將提供最新的勞健保級距,快跟著我們一起看下去吧!
(二)未滿5人需要投保勞保嗎?常見勞保投保問題Q&A
看過關於勞保投保的基本資訊後,許多企業或員工對於投保事項仍有疑惑,以下就整理出幾個大家常問的問題:
Q:未滿5人的事業單位,需要成立投保單位嗎?
僱用未滿5人的事業單位不強制納保勞工保險,屬於自願參與勞保,但可以成立投保單位,為勞工辦理加保。
Q:未滿5人的事業單位應該投保哪些保險?
勞工保險未滿5人可不用投保,但全民健康保險、勞工退休金、就業保險、職災保險則是不論幾個員工都要投保。
Q:如果某企業原本成立投保單位,後來員工人數減少未滿5人,可以撤銷投保單位嗎?
依據《勞工保險條例》第7條規定,參加勞工保險後,即使投保單位僱用勞工減至4人以下,仍應繼續參加勞工保險。另外若是自願成立投保單位的事業單位,無論員工數縮減或增加,只要有聘請新進員工都應為其加保。
Q:投保單位沒有依規定為員工申報參加勞保,有什麼罰則?
從僱用日起至離職日為止,按照投保單位應該負擔的保險費金額處4倍罰鍰。
Q:投保單位將員工投保薪資金額以多報少或以少報多,有什麼罰則?
按照短報或多報的保險費金額處4倍罰鍰,並追繳其多領的給付金額,且勞工因此所受的損失應由投保單位賠償。
Q:公司和工會可以同時投保嗎?
若符合工會的投保資格,勞工可於公司和工會雙重加保,但工會勞保級距必須以較高的薪資做投保金額計算。
Q:勞保可以重複投保嗎?
勞保重複投保是可以的。依據《勞工保險條例》第6條規定,員工人數達5人以上的事業單位,雇主應成立投保單位並替員工投保勞保。因此當勞工兼任2份以上工作皆符合此項條件時,不同雇主應當分別為員工投保勞保。
(三)一人有限公司雇主,勞健保怎麼投?
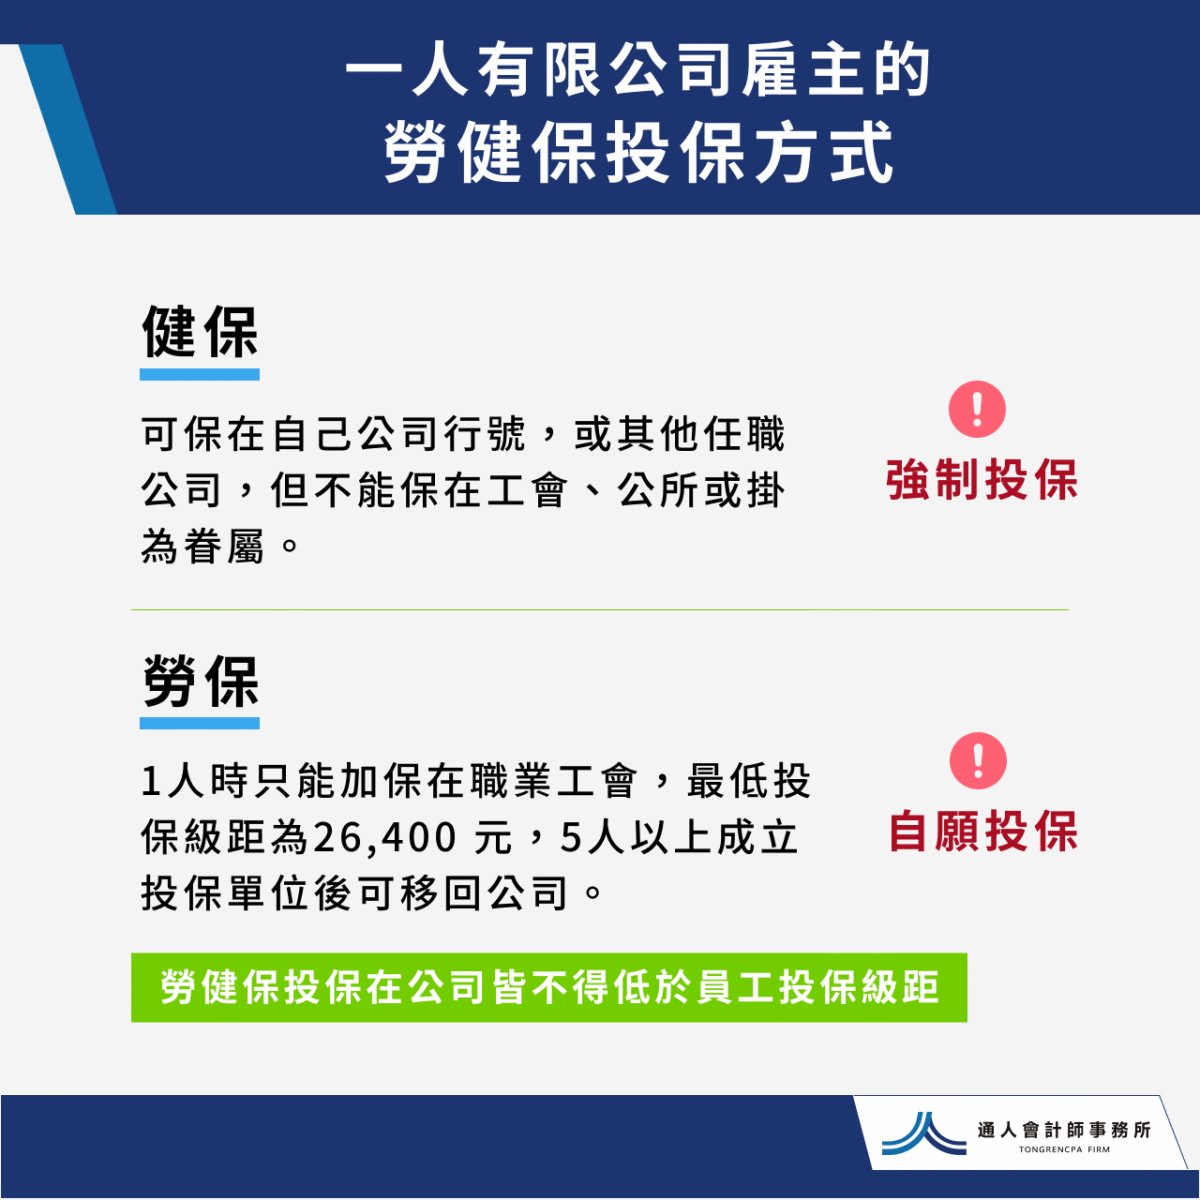
根據健保法的規定,不論有無員工,都要成立健保投保單位。負責人的健保投保金額,員工未滿5人時最低為42,000元(115年起),員工5人以上時最低為45,800元。在這樣的情況下,除非負責人在其他公司有以勞工身分投保,否則負責人的健保必須投在自己公司或行號下。若有其他正職,可選擇保在任職公司,但不能保在工會、公所或掛為眷屬。
至於在勞保方面,當公司只有雇主1人而未僱用員工時,就屬於自願投保,但若要投保的話,依規定不得成立投保單位單獨為負責人辦理參加勞工保險,只能加保在職業工會,最低投保級距為29,500元。等到未來企業人數足夠時,可以再把負責人的勞保移回公司加保。
而若負責人的勞健保投保在公司,須遵守不能低於員工投保級距(須出具切結書)的規定。
解答完勞保投保相關的一些常見問題以後,接下來我們為大家整理115年1月1日開始適用的「全職/部分工時勞工保險投保薪資分級表」。
免費小工具
輸入員工每月薪資,馬上算出勞保、健保、勞退,公司要付多少、員工要付多少。
二、115年最新勞保投保級距分級表!全職、部分工時、雇主投保一次看
(一)全職勞工保險投保薪資分級表
| 投保薪資等級 | 月薪資總額(實物給付應折現金計算) | 月投保薪資 |
|---|---|---|
| 第1級 | 29,500 元以下 | 29,500 元 |
| 第2級 | 29,501 元至 30,300 元 | 30,300 元 |
| 第3級 | 30,301 元至 31,800 元 | 31,800 元 |
| 第4級 | 31,801 元至 33,300 元 | 33,300 元 |
| 第5級 | 33,301 元至 34,800 元 | 34,800 元 |
| 第6級 | 34,801 元至 36,300 元 | 36,300 元 |
| 第7級 | 36,301 元至 38,200 元 | 38,200 元 |
| 第8級 | 38,201 元至 40,100 元 | 40,100 元 |
| 第9級 | 40,101 元至 42,000 元 | 42,000 元 |
| 第10級 | 42,001 元至 43,900 元 | 43,900 元 |
| 第11級 | 43,901 元以上 | 45,800 元 |
勞保投保薪資級距最高就只有到第11級,換句話說,目前公告的全職勞工勞保最高投保薪資是45,800元。
(二)部分工時投保薪資分級表
許多人上網搜尋的「兼職勞保級距、工讀生勞保級距」,指的都是勞保部分工時級距,也就是月薪未達基本工資(115年為29,500元)的部分工時勞工。
若為部分工時的勞工,薪資報酬沒有達到基本工資者,月投保薪資分為11,100元(11,100元以下者)和12,540元(11,101元至12,540元)二個等級;月薪超過12,540元,則比照在政府登記有案之職業訓練機構受訓者的級距,從13,500元到28,590元分成15級覈實申報;若月薪超過28,590元但仍未達基本工資者,應以上面全職分級表的第1級(29,500元)申報。
| 月薪資總額 | 月投保薪資 |
|---|---|
| 部分工時,月薪 12,540 元以下 | |
| 11,100 元以下 | 11,100 元 |
| 11,101 元至 12,540 元 | 12,540 元 |
| 月薪超過 12,540 元、未達基本工資(依職業訓練機構受訓者級距) | |
| 12,541 元至 13,500 元 | 13,500 元 |
| 13,501 元至 15,840 元 | 15,840 元 |
| 15,841 元至 16,500 元 | 16,500 元 |
| 16,501 元至 17,280 元 | 17,280 元 |
| 17,281 元至 17,880 元 | 17,880 元 |
| 17,881 元至 19,047 元 | 19,047 元 |
| 19,048 元至 20,008 元 | 20,008 元 |
| 20,009 元至 21,009 元 | 21,009 元 |
| 21,010 元至 22,000 元 | 22,000 元 |
| 22,001 元至 23,100 元 | 23,100 元 |
| 23,101 元至 24,000 元 | 24,000 元 |
| 24,001 元至 25,250 元 | 25,250 元 |
| 25,251 元至 26,400 元 | 26,400 元 |
| 26,401 元至 27,600 元 | 27,600 元 |
| 27,601 元至 28,590 元 | 28,590 元 |
| 28,591 元至 29,499 元 | 29,500 元(第 1 級) |
請工讀生、兼職人員要付薪水?用勞報小幫手算要扣多少稅、對方實拿多少。
(三)雇主勞健保投保級距規定
至於雇主勞健保投保規定,健保部分若是員工未滿5人,115年起最低投保金額為42,000元,每月健保費(本人)為2,171元;員工5人以上,最低投保金額為45,800元,每月健保費(本人)為2,368元。不論哪一種,負責人的健保投保金額都不能低於所屬員工的最高投保金額。
而雇主勞保級距部分則是最低可保29,500元級距,若投保在公司則負責人勞保級距不能低於員工投保級距。
看完以上員工與雇主投保薪資級距,想知道個別負擔費用,可往下參考勞保級距分攤表。
三、勞保投保薪資查詢表怎麼看?勞保投保負擔金額計算看這邊
關於勞保費負擔比例,2026年勞保費率為12.5%,包含勞保普通事故保險費率11.5%、就業保險費率1%。
而一般公司行號勞保費用雇主、勞工、政府分擔的比例為「7:2:1」,因此勞工應負擔20%、雇主應負擔70%、政府應負擔10%保險費。
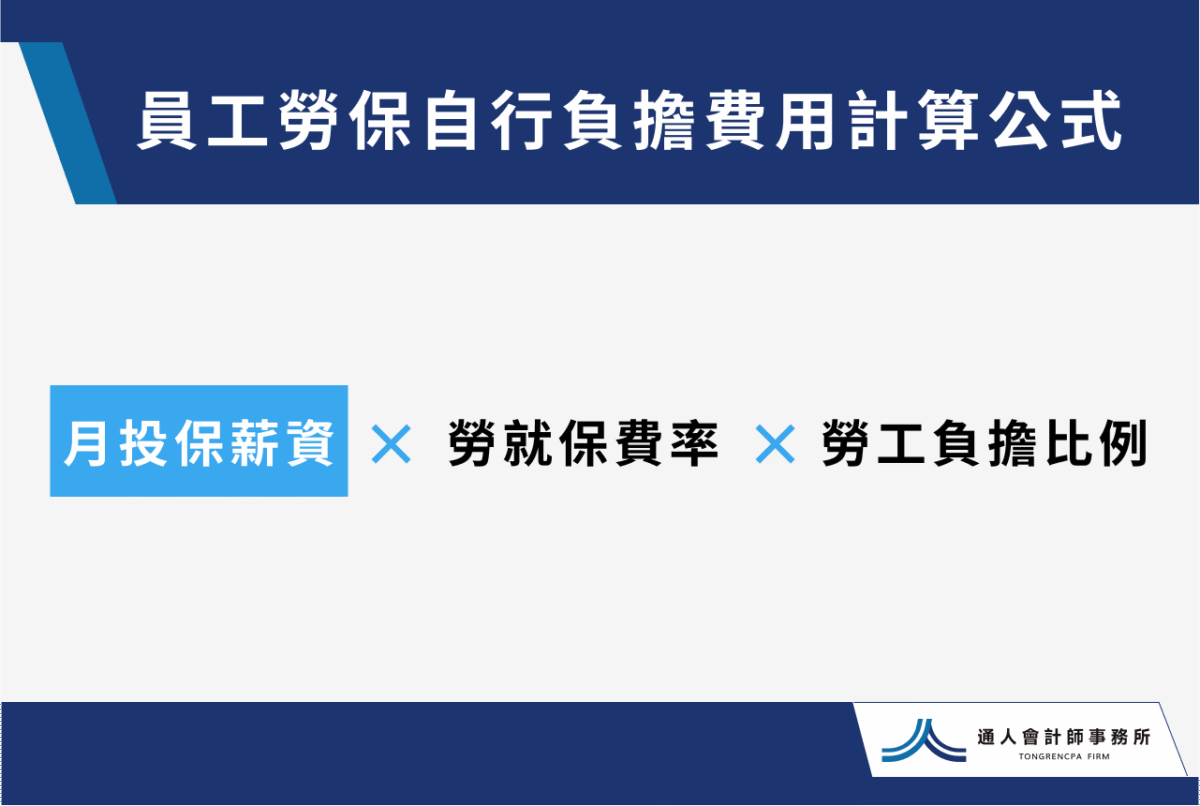
綜合以上,勞保負擔費用計算方式為「月投保薪資 x 勞工就業保險費率 x 負擔比例」,因此2026年一般公司行號員工勞保自行負擔費用計算公式為「月投保薪資 x 12.5%(勞保費率)x 20%(勞工負擔比例)」。
舉例來說:阿陳的薪資是37,000元,對照2026年勞工保險投保薪資分級表為第7級(38,200元),每月要自行負擔的勞保費(由雇主代扣)約為38,200元 x 12.5% x 20% = 955元。實際上勞保局是把普通事故保險和就業保險分開算、各自四捨五入後再相加(879元+76元=955元)。
了解計算方式以後,如果想快速知道「勞保、健保、勞退提繳」這3項的金額,可以再參考下面這張「勞保、健保保費及勞退提繳費用對照表」,快速做勞保級距查詢、健保投保級距查詢!
| 月投保/提繳金額 | 勞保+就保 勞工付 | 勞保+就保 雇主付 | 工資墊償 雇主付 | 健保 勞工付 | 健保 雇主付 | 勞退 6% 雇主付 | 合計 勞工付 | 合計 雇主付 |
|---|---|---|---|---|---|---|---|---|
| 部分工時(月薪未達基本工資 29,500 元) | ||||||||
| 1,500 | 277 | 972 | 3 | 458 | 1,428 | 90 | 735 | 2,493 |
| 3,000 | 277 | 972 | 3 | 458 | 1,428 | 180 | 735 | 2,583 |
| 4,500 | 277 | 972 | 3 | 458 | 1,428 | 270 | 735 | 2,673 |
| 6,000 | 277 | 972 | 3 | 458 | 1,428 | 360 | 735 | 2,763 |
| 7,500 | 277 | 972 | 3 | 458 | 1,428 | 450 | 735 | 2,853 |
| 8,700 | 277 | 972 | 3 | 458 | 1,428 | 522 | 735 | 2,925 |
| 9,900 | 277 | 972 | 3 | 458 | 1,428 | 594 | 735 | 2,997 |
| 11,100 | 277 | 972 | 3 | 458 | 1,428 | 666 | 735 | 3,069 |
| 12,540 | 313 | 1,097 | 3 | 458 | 1,428 | 752 | 771 | 3,280 |
| 13,500 | 338 | 1,182 | 3 | 458 | 1,428 | 810 | 796 | 3,423 |
| 15,840 | 396 | 1,386 | 4 | 458 | 1,428 | 950 | 854 | 3,768 |
| 16,500 | 413 | 1,444 | 4 | 458 | 1,428 | 990 | 871 | 3,866 |
| 17,280 | 432 | 1,512 | 4 | 458 | 1,428 | 1,037 | 890 | 3,981 |
| 17,880 | 447 | 1,564 | 4 | 458 | 1,428 | 1,073 | 905 | 4,069 |
| 19,047 | 476 | 1,666 | 5 | 458 | 1,428 | 1,143 | 934 | 4,242 |
| 20,008 | 500 | 1,751 | 5 | 458 | 1,428 | 1,200 | 958 | 4,384 |
| 21,009 | 525 | 1,838 | 5 | 458 | 1,428 | 1,261 | 983 | 4,532 |
| 22,000 | 550 | 1,925 | 6 | 458 | 1,428 | 1,320 | 1,008 | 4,679 |
| 23,100 | 577 | 2,022 | 6 | 458 | 1,428 | 1,386 | 1,035 | 4,842 |
| 24,000 | 600 | 2,100 | 6 | 458 | 1,428 | 1,440 | 1,058 | 4,974 |
| 25,250 | 632 | 2,210 | 6 | 458 | 1,428 | 1,515 | 1,090 | 5,159 |
| 26,400 | 660 | 2,310 | 7 | 458 | 1,428 | 1,584 | 1,118 | 5,329 |
| 27,600 | 690 | 2,415 | 7 | 458 | 1,428 | 1,656 | 1,148 | 5,506 |
| 28,590 | 715 | 2,501 | 7 | 458 | 1,428 | 1,715 | 1,173 | 5,651 |
| 全職(健保第 1 級 29,500 元起) | ||||||||
| 29,500 | 738 | 2,582 | 7 | 458 | 1,428 | 1,770 | 1,196 | 5,787 |
| 30,300 | 758 | 2,651 | 8 | 470 | 1,466 | 1,818 | 1,228 | 5,943 |
| 31,800 | 795 | 2,783 | 8 | 493 | 1,539 | 1,908 | 1,288 | 6,238 |
| 33,300 | 833 | 2,914 | 8 | 516 | 1,611 | 1,998 | 1,349 | 6,531 |
| 34,800 | 870 | 3,045 | 9 | 540 | 1,684 | 2,088 | 1,410 | 6,826 |
| 36,300 | 908 | 3,176 | 9 | 563 | 1,757 | 2,178 | 1,471 | 7,120 |
| 38,200 | 955 | 3,342 | 10 | 592 | 1,849 | 2,292 | 1,547 | 7,493 |
| 40,100 | 1,002 | 3,509 | 10 | 622 | 1,940 | 2,406 | 1,624 | 7,865 |
| 42,000 | 1,050 | 3,675 | 11 | 651 | 2,032 | 2,520 | 1,701 | 8,238 |
| 43,900 | 1,098 | 3,841 | 11 | 681 | 2,124 | 2,634 | 1,779 | 8,610 |
| 45,800 | 1,145 | 4,008 | 11 | 710 | 2,216 | 2,748 | 1,855 | 8,983 |
| 48,200 | 1,145 | 4,008 | 11 | 748 | 2,332 | 2,892 | 1,893 | 9,243 |
| 50,600 | 1,145 | 4,008 | 11 | 785 | 2,449 | 3,036 | 1,930 | 9,504 |
| 53,000 | 1,145 | 4,008 | 11 | 822 | 2,565 | 3,180 | 1,967 | 9,764 |
| 55,400 | 1,145 | 4,008 | 11 | 859 | 2,681 | 3,324 | 2,004 | 10,024 |
| 57,800 | 1,145 | 4,008 | 11 | 896 | 2,797 | 3,468 | 2,041 | 10,284 |
| 60,800 | 1,145 | 4,008 | 11 | 943 | 2,942 | 3,648 | 2,088 | 10,609 |
| 63,800 | 1,145 | 4,008 | 11 | 990 | 3,087 | 3,828 | 2,135 | 10,934 |
| 66,800 | 1,145 | 4,008 | 11 | 1,036 | 3,233 | 4,008 | 2,181 | 11,260 |
| 69,800 | 1,145 | 4,008 | 11 | 1,083 | 3,378 | 4,188 | 2,228 | 11,585 |
| 72,800 | 1,145 | 4,008 | 11 | 1,129 | 3,523 | 4,368 | 2,274 | 11,910 |
| 76,500 | 1,145 | 4,008 | 11 | 1,187 | 3,702 | 4,590 | 2,332 | 12,311 |
| 80,200 | 1,145 | 4,008 | 11 | 1,244 | 3,881 | 4,812 | 2,389 | 12,712 |
| 83,900 | 1,145 | 4,008 | 11 | 1,301 | 4,060 | 5,034 | 2,446 | 13,113 |
| 87,600 | 1,145 | 4,008 | 11 | 1,359 | 4,239 | 5,256 | 2,504 | 13,514 |
| 92,100 | 1,145 | 4,008 | 11 | 1,428 | 4,457 | 5,526 | 2,573 | 14,002 |
| 96,600 | 1,145 | 4,008 | 11 | 1,498 | 4,675 | 5,796 | 2,643 | 14,490 |
| 101,100 | 1,145 | 4,008 | 11 | 1,568 | 4,892 | 6,066 | 2,713 | 14,977 |
| 105,600 | 1,145 | 4,008 | 11 | 1,638 | 5,110 | 6,336 | 2,783 | 15,465 |
| 110,100 | 1,145 | 4,008 | 11 | 1,708 | 5,328 | 6,606 | 2,853 | 15,953 |
| 115,500 | 1,145 | 4,008 | 11 | 1,791 | 5,589 | 6,930 | 2,936 | 16,538 |
| 120,900 | 1,145 | 4,008 | 11 | 1,875 | 5,850 | 7,254 | 3,020 | 17,123 |
| 126,300 | 1,145 | 4,008 | 11 | 1,959 | 6,112 | 7,578 | 3,104 | 17,709 |
| 131,700 | 1,145 | 4,008 | 11 | 2,043 | 6,373 | 7,902 | 3,188 | 18,294 |
| 137,100 | 1,145 | 4,008 | 11 | 2,126 | 6,634 | 8,226 | 3,271 | 18,879 |
| 142,500 | 1,145 | 4,008 | 11 | 2,210 | 6,896 | 8,550 | 3,355 | 19,465 |
| 147,900 | 1,145 | 4,008 | 11 | 2,294 | 7,157 | 8,874 | 3,439 | 20,050 |
| 150,000 | 1,145 | 4,008 | 11 | 2,327 | 7,259 | 9,000 | 3,472 | 20,278 |
| 156,400 | 1,145 | 4,008 | 11 | 2,426 | 7,568 | 9,000 | 3,571 | 20,587 |
| 162,800 | 1,145 | 4,008 | 11 | 2,525 | 7,878 | 9,000 | 3,670 | 20,897 |
| 169,200 | 1,145 | 4,008 | 11 | 2,624 | 8,188 | 9,000 | 3,769 | 21,207 |
| 175,600 | 1,145 | 4,008 | 11 | 2,724 | 8,497 | 9,000 | 3,869 | 21,516 |
| 182,000 | 1,145 | 4,008 | 11 | 2,823 | 8,807 | 9,000 | 3,968 | 21,826 |
| 189,500 | 1,145 | 4,008 | 11 | 2,939 | 9,170 | 9,000 | 4,084 | 22,189 |
| 197,000 | 1,145 | 4,008 | 11 | 3,055 | 9,533 | 9,000 | 4,200 | 22,552 |
| 204,500 | 1,145 | 4,008 | 11 | 3,172 | 9,896 | 9,000 | 4,317 | 22,915 |
| 212,000 | 1,145 | 4,008 | 11 | 3,288 | 10,259 | 9,000 | 4,433 | 23,278 |
| 219,500 | 1,145 | 4,008 | 11 | 3,404 | 10,622 | 9,000 | 4,549 | 23,641 |
| 228,200 | 1,145 | 4,008 | 11 | 3,539 | 11,043 | 9,000 | 4,684 | 24,062 |
| 236,900 | 1,145 | 4,008 | 11 | 3,674 | 11,464 | 9,000 | 4,819 | 24,483 |
| 245,600 | 1,145 | 4,008 | 11 | 3,809 | 11,885 | 9,000 | 4,954 | 24,904 |
| 254,300 | 1,145 | 4,008 | 11 | 3,944 | 12,306 | 9,000 | 5,089 | 25,325 |
| 263,000 | 1,145 | 4,008 | 11 | 4,079 | 12,727 | 9,000 | 5,224 | 25,746 |
| 273,000 | 1,145 | 4,008 | 11 | 4,234 | 13,211 | 9,000 | 5,379 | 26,230 |
| 283,000 | 1,145 | 4,008 | 11 | 4,389 | 13,695 | 9,000 | 5,534 | 26,714 |
| 293,000 | 1,145 | 4,008 | 11 | 4,544 | 14,179 | 9,000 | 5,689 | 27,198 |
| 303,000 | 1,145 | 4,008 | 11 | 4,700 | 14,663 | 9,000 | 5,845 | 27,682 |
| 313,000 | 1,145 | 4,008 | 11 | 4,855 | 15,146 | 9,000 | 6,000 | 28,165 |
想直接輸入薪水,算出勞保、健保、勞退勞雇雙方各付多少,也可以用我們的勞健保薪資試算小工具,資料同樣是115年最新版。
如前面問答提過的,許多人好奇想問,若雇主不按照級距規定替員工投保勞健保、高薪低報等會造成什麼影響?
首先是衝擊員工日後的勞保與勞退權益,可能就此短少。其次,根據勞工保險條例,若公司有以多報少的情況,針對短繳的勞保金額將被處以4倍罰鍰,並須賠償勞工的相關損失;而根據全民健保法,公司短繳的健保費用也會被處以2倍至4倍的罰鍰。由此可知,勞健保高薪低報行為並不合法,員工應留意雇主是否違法,企業主或負責人也勿以身犯險。
而低底薪、高獎金的工資計算方式,如果沒有依工資定義規定調整對應投保級距也可能會因提撥金額短少,致使員工日後的勞退金額短少。如果員工若僅因業績未達標,導致薪資低於基本工資時,雇主還有可能違反勞基法的基本工資規定。因此在約定薪資時,員工應留意實領薪水要高於基本工資,且需仔細評估投保級距所帶來的權益保障。
基本上,勞健保投保級距計算作業相當繁瑣,所以針對委任通人會計師事務所記帳的客戶,我們提供委外薪工職能的加值服務,協助代算員工薪資、各項扣繳及一時貿易所得申報,由事務所一併為您處理薪資與帳務,在公司茁壯的期間,輔助公司人力資源職能,事事幫您處理完善,得以專注本業!
通人會計師事務所提供多方位的公司財稅服務,讓您不必擔心因為不了解繁瑣的稅法規定,而陷入不小心踩線違規的風險。在創業的路上,有我們的陪同能讓您在稅務申報時更安心,得以全力衝刺本業!有需要歡迎透過以下連結向我們諮詢。
不確定員工投保對不對?
勞健保級距每年都可能調整,投保薪資填錯,之後補繳很麻煩。不確定的話,傳 LINE 問我們。
臺灣省會計師公會會員編號 4777。最後審閱日期:2026 年 11 月 13 日